صعوبات التصنيع تدفع بعض الشركات إلى إعادة طلبياتها للصين
بدأت بعض الشركات إعادة جزء من طلبياتها إلى الموردين الصينيين بعد محاولات لنقل الإنتاج إلى الهند وجنوب شرقي آسيا تفادياً للرسوم الأميركية. وتبرز صعوبات المعدات والعمالة والطاقة وتكلفة سلاسل الإمداد كعوامل تقلص جدوى الانتقال، من دون أن تنهي خطط التنويع.
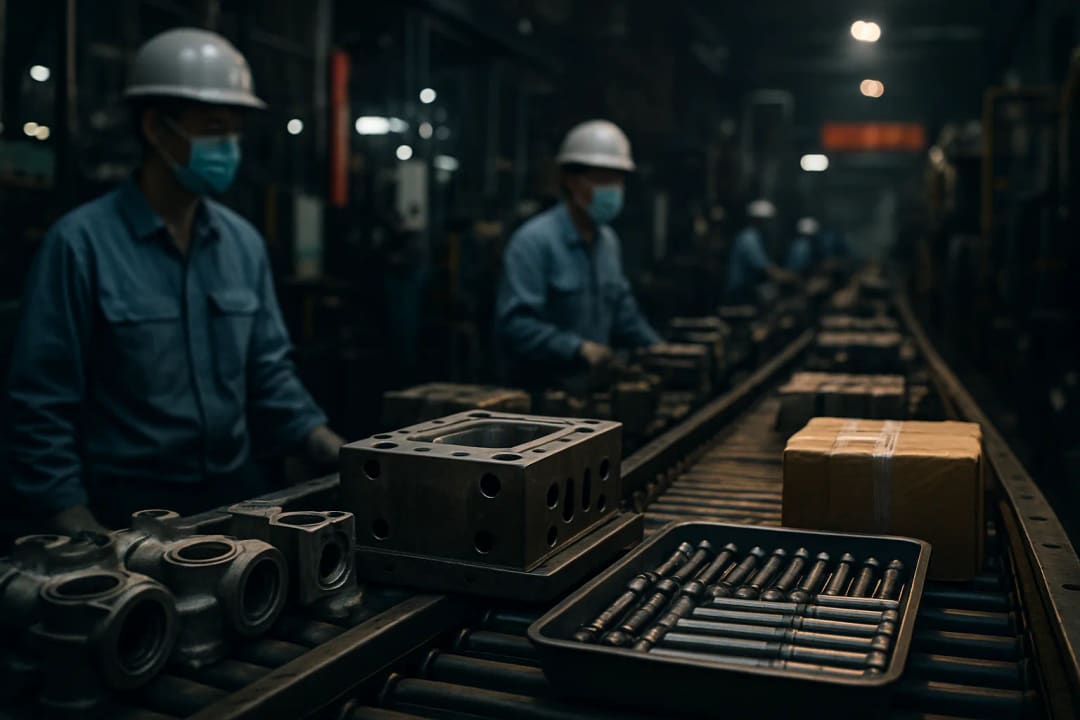
بدأت بعض الشركات والمصنّعين إعادة جزء من أعمالهم إلى الصين، بعد أن كشفت محاولات نقل الإنتاج ومصادر التوريد إلى دول أخرى عن صعوبات تشغيلية وتكاليف لم تكن متوقعة. ويأتي ذلك بعدما دفع ارتفاع الرسوم الجمركية الأميركية على السلع الصينية شركات إلى البحث عن قواعد إنتاج بديلة، خصوصاً في الهند وجنوب شرقي آسيا.
وتفيد تجارب شركات في قطاعات متعددة بأن بناء شبكة تصنيع بديلة لا يقتصر على تأسيس مصنع أو الاستفادة من أجور أقل، بل يتطلب توافر الموردين والمعدات والعمالة الماهرة واستقرار الكهرباء والخدمات اللوجستية. كما أن اتساع الرسوم الأميركية لتشمل دولاً أخرى قلص الفارق الذي كان يمنح بعض مراكز الإنتاج البديلة ميزة إضافية.
طلبيات عادت بعد تجارب في الهند وفيتنام
كانت شركة «داوانغ ميتالز» المتخصصة في صب المعادن، ومقرها داندونغ في شمال شرقي الصين، قد فقدت أعمالاً العام الماضي بعدما نقل عميل أميركي كبير جزءاً من طلبياته إلى الهند. لكن نائبة رئيس الشركة العائلية، هيذر كوانغ، قالت إن العميل، وهو شركة للآلات الزراعية لم يُكشف عن اسمها، عاد لاحقاً بطلبات جديدة إثر مشكلات واجهها في الهند.
وكانت «داوانغ ميتالز» قد درست بدورها نقل قسم من إنتاجها إلى الخارج، لكنها عدلت عن ذلك. وترى كوانغ أن تكامل سلسلة التوريد في الصين لا يزال يمثل ميزة يصعب تكرارها سريعاً في مواقع أخرى.
وفي هانغتشو، أغلق مصدّر أثاث الحدائق جين تشاوفينغ ورشة افتتحها عام 2024 في مدينة هو تشي منه الفيتنامية، وأعاد الإنتاج إلى الصين هذا العام. وواجه صعوبات في الحصول على المعدات اللازمة، واضطر لاستيراد مدخلات أساسية من الصين، بينها البراغي وقوالب حاملات الأكواب. وبعد احتساب كلفة النقل والمعدات والمكونات والمصروفات الأخرى، وجد أن الفارق في التكلفة الإجمالية للإنتاج بين فيتنام والصين محدود.
ولا توجد حتى الآن بيانات شاملة تحدد حجم الطلبيات العائدة إلى الصين. إلا أن مصادر مطلعة قالت إن شركة التجزئة الأميركية «تارغت» أعادت بعض طلباتها إلى موردين صينيين بسبب اضطرابات سلاسل الإمداد وقيود الإنتاج، فيما تقلص «شي إن» بعض عملياته في فيتنام.
الرسوم والطاقة تعيدان تشكيل حسابات الشركات
كان التفاوت في الرسوم الأميركية من المحركات الرئيسية لنقل الإنتاج. ووفق تقديرات وحدة الاستخبارات الاقتصادية في يوليو الماضي، بلغ المعدل الفعلي للرسوم الأميركية على الصين نحو 20%، مقابل 6.1% لفيتنام و13.4% لإندونيسيا و4.5% لتايلاند. لكن فرض واشنطن رسوماً على دول أخرى ضيق بعض هذه الفوارق وأجبر المصنعين على مراجعة خططهم الاستثمارية الخارجية.
كما برزت موثوقية الطاقة عاملاً أكثر أهمية مع ارتفاع أسعار النفط وأثر أزمة الشرق الأوسط في تكاليف المدخلات. وقال ستانيسلاف كريكون، الرئيس التنفيذي لشركة التغليف البولندية «دي إس تي باك»، إن أسعار المواد البلاستيكية ارتفعت 15% في أبريل الماضي نتيجة صعود النفط. وتحصل الشركة على 80% من إنتاجها من مصنع في شنتشن، بينما تتوزع النسبة المتبقية بالتساوي بين مصانع احتياطية في الولايات المتحدة وأوروبا، حيث تبلغ تكلفة الوحدة ما بين ضعفين وثلاثة أضعاف التكلفة المعتادة.
التنويع مستمر رغم العودة الجزئية
لا تعني هذه التحولات التخلي عن استراتيجية «الصين زائد واحد»، القائمة على الإبقاء على الإنتاج الصيني مع إنشاء قاعدة إضافية في بلد آخر. فما زالت فيتنام تجذب استثمارات أجنبية بمليارات الدولارات، وتحتفظ شركة تبيع الخزائن الإلكترونية وآلات البيع الذاتي بنحو ثُمن طاقتها الإنتاجية في فيتنام كقاعدة احتياطية، مع إمكان التوسع إذا ارتفعت الرسوم الأميركية على الصين بقوة.
وتترقب الشركات اجتماعاً مرتقباً بين الرئيس الأميركي دونالد ترمب والرئيس الصيني شي جينبينغ، أملاً في وضوح أكبر حول الحواجز التجارية. لكن المصدرين لا يتوقعون أن يحسم الاجتماع وحده التعقيدات التي تحيط بسلاسل التوريد العالمية.
ولا يظهر من المعطيات المتاحة أثر مباشر لهذا التطور على أدوات التداول المدرجة.